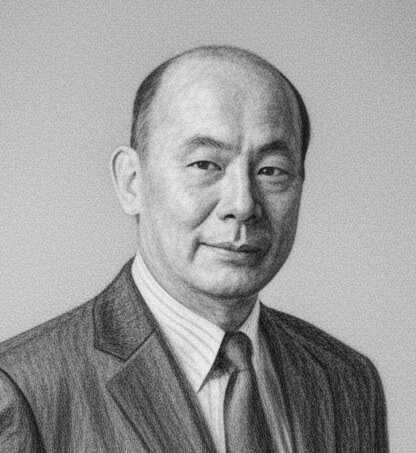
【ショート】ウォーシュ議長の演説 9月利上げを読むには不充分
本動画では、これまでフォワードガイダンス(金融政策に予見性を与える市場とのコミュニケーション)に否定的な姿勢を示してきたウォーシュFRB議長が、ジャクソンホールでどのような演説をしたのか、その内容と市場に与える影響について確認する。
ウォーシュ議長の演説内容
- 同議長の演説内容は、(1)通常時のフォワードガイダンス縮小、(2)2%物価目標の厳格化、(3)景気は強まっており現状の金融環境は広範に抑制的なわけではないとの判断、(4) AIが経済構造を変える可能性は大きいが短期の政策判断には影響しない、などからなる。
- ウォーシュ議長は、通常時には短期金利を金融政策の中心的な手段とすべきだとし、量的緩和などの非伝統的政策は、真の危機時を除いて限定的に使うべきと指摘した。言い換えれば、長期や超長期の市場金利の水準に一喜一憂し、米国債の購入などで抑制することには否定的な姿勢、と解することができる。ベッセント財務長官の財務省版ツイスト・オペには追随しない、との姿勢とも読み取れるだろう。
- 石油などのコモデティ価格がインフレに影響している中で、中央銀行と銀行・金融システムが生み出すマネーの動向を、物価や金融環境の判断材料として再評価する姿勢を示したことも、今後の政策判断を読む上で、着目すべき点だと考える。
ウォーシュ議長演説の読み方
- ウォーシュ演説は、9月利上げを予告も排除もしない、中立的な内容。ウォーシュ演説の結論は、「特定の政策決定ではなく、規律にコミットする」というもの。
- 短期的な視点を反映しやすい短期債や為替市場は、短期金利の上昇とドル高で反応。しかし中長期的な視点が反映されやすい、米長期債・超長期債はむしろ金利低下で反応。
- PCEデフレータの状況を見ても、食品・エネルギーを除くと、物品の上昇率は前年比+2.1%に留まる一方サービスはやはり+3.7%の上昇と、影響が別れた状況。
- 「マネーの動向」を見ると、四半期GDP比でマネーの総量が拡大して名目的に物価を押し上げているとの傾向は観測されない
- よって、FRBが9月利上げを急ぐほどの材料は得られておらず利上げも見送りの可能性が高い、とみる。
本サイトに掲載されている情報は、投資判断の参考となる情報の提供を目的としたものであり、特定の債券の購入、売却、保有を推奨するものではなく、将来の投資成果を示唆または保証するものではございません。
債券投資には価格変動のリスクを含む元本割れのリスクが存在します。投資判断は、利用者ご自身の判断と責任において行っていただくようお願いいたします。
本サイトに掲載された情報は、信頼できると判断した情報源に基づいておりますが、その正確性、完全性、最新性を保証するものではありません。
本サイトの情報に基づいて行われた投資行動により生じたいかなる損害についても、当社は一切の責任を負いかねます。
本サイトに掲載されている文章、画像、データ等の著作物は、当社または正当な権利者に帰属します。無断転載・複製を禁じます。
Jトラストグローバル証券株式会社 金融商品取引業者 関東財務局長(金商)第35号
加入協会:日本証券業協会、一般社団法人日本投資顧問業協会
具体的な商品例(外部サイト)
| 発行体名 通貨 優先/劣後 償還 永久債 | 利率 | 満期 |
|---|---|---|
| 米国国債(プリンシパルストリップス) USD建優先満期一括債 | ゼロクーポン | 2041/2/15 |
| 米国国債(プリンシパルストリップス) USD建優先満期一括債 | ゼロクーポン | 2044/5/15 |
| 米国国債(プリンシパルストリップス) USD建優先満期一括債 | ゼロクーポン | 2047/2/15 |
| 米国国債(プリンシパルストリップス) USD建優先満期一括債 | ゼロクーポン | 2049/5/15 |
| 米国国債(プリンシパルストリップス) USD建優先満期一括債 | ゼロクーポン | 2052/5/15 |
| 米国国債(プリンシパルストリップス) USD建優先満期一括債 | ゼロクーポン | 2053/5/15 |
| 米国国債(プリンシパルストリップス) USD建優先満期一括債 | ゼロクーポン | 2054/5/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 2.875% | 2045/8/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 3.000% | 2048/8/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 3.625% | 2053/5/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 3.875% | 2043/5/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 4.125% | 2053/8/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 4.375% | 2043/8/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 4.750% | 2053/11/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 4.500% | 2044/2/15 |
| 米国中期・長期国債 USD建優先満期一括債 | 5.000% | 2046/5/15 |
外国債券の取引にかかるリスク
債券は、債券の価格が市場の金利水準の変化に対応して変動するため、償還前に換金すると損失が生じるおそれがあります。また、債券を発行する組織(発行体)が債務返済不能状態に陥った場合、元本や利子の支払いが滞ったり、不能となったりすることがあります。
また、外国債券(外貨建て債券)は為替相場の変動等により損失(為替差損)が生じたり、債券を発行する組織(発行体)が所属する国や地域、取引がおこなわれる通貨を発行している国や地域の政治・経済・社会情勢に大きな影響を受けるおそれがあります。
外国債券の取引にかかる費用
外国債券を、JTG証券との相対取引によって購入する場合は、購入対価のみお支払いいただきま
また、売買における売付け適用為替レートと買付け適用為替レートには差(スプレッド)があり、外国債券の起債通貨によって異なります。。
Jトラストグローバル証券株式会社 金融商品取引業者 関東財務局長(金商)第35号
加入協会:日本証券業協会、一般社団法人資産運用協会

調査レポート
【レポート】ウォーシュ議長のジャクソンホール演説